
- 基准ASINB0G7V9J225
- 市场US
- 类目ID16188240011
- 报告分析产品
- 关键词kitchen organizer, kitchen gadget
- 价格范围-
- 可接受的最低净利润率10.00%
- 3个月可接受销售量(pcs)/ MOQ100
- 估计采购成本¥23.83系统估算
- 数据已更新2026-10-02
- 你的启动预算(单ASIN) (CNY)¥500,000.00
这是一个体量不大、却完全没有饱和、毛利率还相当健康的酸面包/趣味厨房小工具细分市场——过去一年多只有1个新品牌入场,并且已经跑出一个真实的"白帽"小卖家成功样板,值得用差异化策略切入,而不是靠低价硬拼。
从结构上看,这个市场非常干净:全场只有2个品牌(一新一老),近期3款新品有2款盈利,新品盈利成功率约67%,在售品的毛利率稳定在17.5%~24.1%之间,没有任何一款跌破10%的利润线,看不到价格战的苗头(这在一个成熟电商类目里很难得)。代价是盘子小——所有能追踪到销量的产品月营收加起来只有约1.45万美元,属于"做得精致、赚得踏实,但做不大"的利基市场。老牌OTOTO是这里的主要份额持有者,靠私模外观+品牌力取胜(如女巫造型二合一刮刀B0F38TQBSD,利润率21.1%),但它4款产品里翻了2款,连它自己也谈不上稳赢。
真正适合小卖家的样板是新品牌YONILL的B0G7V9J225:纯白帽推广、评论仅96条(约一年)、评分4.6、月销300件、月营收约1.19万美元、利润率17.5%,而且无需开私模,前期约1.58万美元就能跑通,这是货真价实、可以照抄的路子。反过来,OTOTO自己两款新造型单品(鸭嘴兽刮刀、烘焙刷)双双零销量,官方给出的失败理由就是"市场太小、竞争过度",说明光有可爱造型不够,必须把功能整合做出差异(YONILL靠"双发酵篮+一站式全套"取胜)。预算上,单个新品的建议启动成本约2.25万美元,你50万人民币(约6.9万美元)完全够用,甚至有余量。三个务必记住的点:一是别学OTOTO女巫刮刀的黑帽刷单打法(该单品被标记为疑似刷单,老款地精刷也有704条评论的激进营销痕迹),小卖家绝不能碰;二是那2.25万美元只覆盖前期采购、物流与推广,不含开模、研发和品牌,而本市场真正考验的恰恰是设计与创新,请务必额外预留;三是市场天花板有限,请按"小而美"而非爆款来规划。总体判断:可以进,但打法上要跟YONILL走差异化+白帽路线,大品牌则不值得为此重投入。
值得参考的产品方向

这些产品卖得好又赚钱。可以参考它们的设计和功能。
新入场品牌
对比
老品牌
绿色=好,红色=完蛋。新入场品牌看左边,老品牌看右边。
新入场品牌
老品牌
#启动预算要求
Listing你的50万预算够进入这个市场,但这是一个很小众、真正赚钱要靠"差异化设计+私模/研发"而非拼价格的细分品类。 说得直白点:钱不是问题,难的是选对打法并持续投产品创新。
从资金门槛看,这个市场一个新品打法的启动预算约16万元人民币(约2.25万美元),而且这笔钱只覆盖头几个月的采购、头程物流和初期推广,并不包含开模、研发和品牌建设。你的预算是这条线的三倍多,账面很宽裕。但市面上两款真正赚钱的新品都不靠低价跑量:OTOTO的女巫刮刀刷(B0F38TQBSD)用了私有模具走万圣节/哥特礼物路线,YONILL的酸面包全套套装(B0G7V9J225)靠"一次买齐"的功能组合做出差异。利润空间在17%~24%,属于健康但不暴利;新品盈利比例约67%、整体产品盈利比例约60%。市场眼下只有2个品牌,没有出现几十个新品牌扎堆的情况,所以既不算饱和,也不是价格战。
给不同体量的参照:大品牌可以学OTOTO(老牌,靠品牌力+私模+节庆礼物定位,其常年款B0DP3CRV3S已有704条评价)。小卖家真正干净、可复制的样板是YONILL的B0G7V9J225——全新品牌、纯白帽打法、不开模、仅96条真实评价就跑出月销300件、约17.5%利润。结论是值得做,但请把50万里的一部分明确留给研发/私模/品牌,只按ASIN预算买货,很可能做成像OTOTO那两款下架品(Splatypus、旧款刷)一样无人问津的普通货。
采购+物流+早期广告预算 (USD)$22,517.00 - $22,517.00了解启动预算谁的新品盈利了
老带新比例66.66%老品牌+新品成功率50.00%新入场品牌+新品成功率:100.00%新入场品牌盈利的老品牌盈利的其他费用私模研发替代品- 购买市售成品酸面包或面包房现烤面包:单次花费远低于一次性购入整套工具,且完全跳过培养酵种、发酵整形、割包等全流程,是"最省事+单价更低"的完全替代方案
- 改用免发酵速成烘焙(苏打面包、快速面包、预拌粉muffin/bread mix):不需要酵种、发酵篮、割包刀等专用件,用家里现有的普通烤盘和碗就能出品,替代整条"发酵+整形"工具链
- 用家中既有物品DIY替代整套工具:普通大碗+棉布/毛巾替代banneton发酵篮,任意玻璃罐替代starter jar,餐盘+烘焙纸替代bread sling,碗刮刀用普通刮刀或手替代,零额外采购成本
- 直接购买干燥/液体成品酸面团酵种(starter powder):跳过"从零喂养酵种"的高门槛与高失败率环节,只需自备一个容器和面粉即可开烤
- 购买超市冷藏/冷冻现成面包面团,回家直接整形烘烤:把最耗时、最易失败的发酵环节整体外包,无需任何专用发酵工具
- 订阅式面包配送或面包房半成品/预烘焙冷冻面包:以按周配送替代一次性设备投入,长期使用成本可控且几乎零操作门槛
- 利用已有家电替代专用设备(带发酵功能的烤箱/空气炸锅/电饭煲/蒸锅做蒸汽环境):把"发酵箱+烤箱石板"这类投入替换为家里现成电器的功能复用
- 转向其他更易上手的主食自制路线(如馒头/包子用蒸锅、无酵饼/华夫/松饼):放弃酸面包这一高门槛品类,用更低设备和技巧门槛实现"在家做主食"的同类需求
有替代品会影响你的风险
#各品牌投入
Listing结论先说:这个酸面包/趣味厨房小工具细分市场值得进——它远未饱和、利润健康,真正的门槛是产品设计和私模创新,而不是拼价格。大品牌和愿意做差异化的小卖家,在这里都找得到现成的成功样板可以照抄。
数据能解释为什么现在还算好时机:整个品类目前只有 2 个品牌,新入场品牌仅 1 个,离饱和差得远;近期 3 款新品里 2 款盈利,新品盈利成功率约 67%。新品利润率集中在 17.5%~23.6%,完全没有跌破 10% 的价格战迹象。唯一的硬门槛是钱和研发:单个新品建议投入约 2.25 万美元(约 16 万人民币),主要砸在私模开模和研发上;你 50 万人民币的预算不仅够用,还有余量去补品牌和认证这些平时看不见的隐藏成本。
两个能直接对标的样板:
-
大品牌模仿对象——OTOTO 的 B0F38TQBSD(女巫造型二合一刮刀+刷):单品预算约 2.25 万美元,利润率 21.1%,月营收约 1,824 美元,靠私模外观加功能组合吃下万圣节/哥特风送礼人群。但必须提醒你,它用了“黑帽”刷单打法(刷单预算约 3,228 美元),这是新卖家绝对不能碰的红线;它另一款 B0DP3CRV3S(小矮人烘焙刷)利润率 24.1%,是纯靠品牌力吃老本的成熟单品,属于有先发优势的老玩家才有的大本营。
-
小卖家真正该抄的对象——新品牌 YONILL 的 B0G7V9J225:全程白帽推广,评论只有 96 条,利润率 17.5%,月营收约 1.19 万美元,前期只投入约 1.58 万美元。它的打法很清晰——用“一站式酸面包全家桶”(椭圆+圆形两个发酵篮、电子秤、发酵玻璃罐,再送一份详细教程)把“完整性”做成差异化,而不是靠单一卖点硬拼。
反面教材要看 OTOTO 的 B0GTWGT8SG(鸭嘴兽刮刀)和 B0FF51QN18(烘焙刷):两款都是零销量的死品,失败原因写得很直白——市场太小/竞争过度,说明光有可爱造型、没有功能差异化的单品会被直接淘汰。最后两个风险务必记住:这套装备偏重(约 1.9 公斤),走空运利润会直接变负数,只能靠海运或铁路压成本;私模意味着你要有设计和研发能力,否则很难复刻 YONILL 的成绩。一句话总结——市场可以进,但请用“功能+设计差异化、白帽运营、海运控成本”这三招,别用低价去硬拼。
最少投入的新入场品牌最大投入的新入场品牌盈利能力最强的新入场品牌YONILL
盈利能力最强的老品牌OTOTO
-
#差异化
差异款常见款差异化:- 完整酸面包烘焙套装,功能与外观均明显区别于其他单件趣味厨房小工具
- |
- 一次配齐电子秤、玻璃发酵罐、椭圆+圆形藤编发酵篮等全套工具,客单价高
- |
- 精准面向家庭烘焙新手与酸面包爱好者,购买意图明确
- |
- 近期月销300件、销售额最高,吸引力与转化力强
新品满足3个月销量要求 (pcs)白帽打法被判定为盈利销售与BSR
差异化:- 女巫骑扫帚造型+紫黄撞色,私模独占外观,货架辨识度极高
- |
- 二合一设计:硅胶刮刀与涂油刷一体,功能差异化明显
- |
- 锁定万圣节/哥特风与主题礼赠人群,目标受众独特
- |
- 新品高增长,月销100件,具备爆款潜力
新品满足3个月销量要求 (pcs)黑帽打法被判定为盈利销售与BSR
#净利润率对比:全部 vs 新品
Listing这是一个体量极小、却几乎没有品牌厮杀的细分市场:以酸面包烘焙套装 B0G7V9J225 为核心,新品牌只要做出真正的功能差异化,就存在实打实的盈利空间——既没有价格战,也没有新品牌海啸,但天花板同样不高。
先看证据。整个样本里所有产品的月收入加起来只有约 1.45 万美元,2025 年底至今只有 1 个新品牌(YONILL)入场,唯一算成熟的玩家是老品牌 OTOTO,完全没有出现 30~100 个新品牌涌入的过饱和信号,所以这不是一个被挤爆的市场。利润率方面,新品的利润区间落在 18.2%~23.6%,全部高于 15%,没有任何产品掉进 10% 以下的价格战泥潭——这点很难得。新发布产品的盈利成功率是 66.7%(3 个样本里 2 个盈利),其中新品牌 YONILL 是 100% 成功,但样本太小,只能当作参考而非保证。入场门槛方面,单品推荐启动预算约 2.25 万美元,主要烧在私模和研发上(投资难度被判定为"高"),而你 50 万人民币(约 6.9 万美元)的预算足以覆盖一次干净利落的入场。
再看打法差异,这决定了你能不能做成。老品牌 OTOTO 靠私模外观+品牌力取胜,比如女巫刮刀 B0F38TQBSD 和地精刷 B0DP3CRV3S,但要警惕:B0F38TQBSD 被标记为早期疑似刷单,而老款地精刷 B0DP3CRV3S 累计 704 条评论、折合约一年 390 条,属于典型的激进营销信号,这类"掠食型"打法不是小卖家该学的。真正适合小卖家的范例是 YONILL 的 B0G7V9J225——纯白帽(只用亚马逊广告)、96 条评论(约一年 115 条,节奏真实)、定价 39.71 美元、月销 300 件、月利润约 2,090 美元,靠的是"整套酸面包工具+椭圆/圆形双发酵篮"的功能整合差异化,甚至不需要开私模。同时也要看到 OTOTO 自己的两个新品(B0GTWGT8SG、B0FF51QN18)双双零销量,失败原因写得很直白:市场太小、竞争激烈。
结论很明确:对大品牌来说,这个盘子太小、回报有限,不值得重投入,顶多是"有余力可以试试"的级别,可参考 OTOTO 的私模+品牌路线但别抱高预期;对小卖家来说则是一条真实可行的路——跟着 YONILL 走,用功能捆绑做出差异、坚持白帽广告,6.9 万美元预算足够,不需要任何刷单或违规手段。唯一要清醒的是市场容量有限,你要接受"做得精致、赚得踏实,但做不大"这个前提,别按爆款的预期去规划。
盈利难度未知 - 新产品发布不足所有产品的利润率分布
所有产品的利润率分布情况,这里会包含所有产品。针对没有足够销量,缺少利润率数据的,或者才刚刚发售没有数据的产品,会归类到其它的行列当中。这个利润率分布包含了无法判断发售日期的产品。
x < -10.0%-10.0% <= x < 0.0%0.0% <= x < 10.0%10.0% <= x < 20.0%20.0% <= x < 30.0%30.0% <= x < 40.0%x >= 40.0%other新品的利润率分布
这是所有新发布的产品的利润率分布。有些产品没有足够的销售量,在过去3个月中没有超过100pcs,或者没有利润率数据,也可能是刚刚发售的情况下,可能会被视为'其它'。
x < -10.0%-10.0% <= x < 0.0%0.0% <= x < 10.0%10.0% <= x < 20.0%20.0% <= x < 30.0%30.0% <= x < 40.0%x >= 40.0%other#按净利润率排序
前 20 个盈利产品
按利润排名的最盈利产品。仅包含有正利润且活跃销售的产品,无论发布日期。
B0G7V9J225YONILL2025-12-26是$39.71300件$11913.017.54%$2089.55B0F38TQBSDOTOTO2026-02-18是$18.24100件$1824.021.14%$385.6B0DP3CRV3SOTOTO2024-12-01是$14.6950件$734.524.13%$177.24前 20 个盈利新品
按利润排名的最盈利新品。仅包含新发布且有正利润和活跃销售的产品。
B0G7V9J225YONILL2025-12-26是$39.71300件$11913.017.54%$2089.55B0F38TQBSDOTOTO2026-02-18是$18.24100件$1824.021.14%$385.6#新品进入后是否有抢占到市场
Listing这个细分赛道目前并未饱和(全年只有1个新品牌入场、在售品也仅有5款),而且跑出了一个真实的白帽新品牌成功案例,说明小卖家靠差异化仍能做出稳定利润——但它规模很小,利润位被强势老品牌OTOTO近乎刷单式地把持着,所以这是一个机会真实、却绝非躺赢的品类。
从数据看,赢家高度集中:老牌OTOTO几乎垄断了全部盈利新品,可即便是它,4款产品也只有2款赚钱(成功率50%),其中一款盈利单品B0F38TQBSD还动用了约3200美元的"下单费用",这是典型的黑帽痕迹,单品总投入约2.25万美元。与之相对,唯一的新品牌YONILL只花了约1.58万美元(广告仅约3500美元),就做出了4.6分、96条评价、月销300件、月营收约1.19万美元、利润率17.5%的成绩,全程白帽,是货真价实、可复制的小卖家样本。你50万人民币的预算单开一款SKU绰绰有余,也完全覆盖得起这个市场约2.2万美元的单品起步成本;新品盈利比例约67%、利润率集中在10%–30%,并没有跌进"低于10%的价格血战"。
结论很直接:这个市场可以以小卖家身份切入,但必须靠差异化取胜,绝不能平庸跟随。建议对标YONILL的B0G7V9J225——用"一站式整套酸面包烘焙套装"把功能补全、把新手场景做透,而不是去模仿OTOTO的趣味造型武器库,因为该老品牌不只是品牌心智强,其利润位还疑似靠刷单维持,这说明赛道容得下创新、容不下跟风。同时要清醒:2.2万美元只覆盖前期的采购、物流与投放,像YONILL这种靠设计与套装差异化跑出来的爆款,后续还要为研发、包装和品牌持续投钱,预算并不宽裕,宁可慢一点做真需求,也别为抢排名走擦边打法。
新产品成功率
盈利产品的比例是多少
盈利(未能识别发售日期)盈利(旧品)盈利(新品)盈利(在老品上发布新Sku)亏损的新品按品牌划分的盈利新品
不同品牌拥有的所有盈利新品的比例是多少
OTOTOYONILL按品牌划分的不盈利的新品
不同品牌拥有的所有不盈利的新品的比例是多少
OTOTO#什么时候进入成功率高
Listing这个烘焙/趣味厨房小工具的细分市场既没有被挤爆、毛利率也健康,最近还跑出了一个真实的小卖家成功样本(YONILL),对想进场的人是难得的窗口;但它盘子很小,而且能不能活下来几乎完全由"设计差异化"决定。\n\n整个市场目前只站得住两个品牌:老牌 OTOTO(2024 年底进场)和新品牌 YONILL(2025 年底进场,正好是本次分析的核心产品)。过去一年多几乎没有第三家新品牌涌入,完全谈不上过度饱和或价格战。样本里三款在售产品的毛利率分别约 17.5%、21.1%、24.1%,都稳稳高于 15% 的健康线;新品盈利比例约 67%,其中新品牌 YONILL 一款即中(成功率 100%),而老品牌 OTOTO 四款里只赢了两款(50%)。不过要清醒看到,市场样本总月营收只有约 1.45 万美元,其中约 1.19 万美元来自 YONILL 的酸面包套装,说明这是个高利润、但体量很小的利基市场,不是大盘。\n\n赢家的共同点是差异化而非砸钱:YONILL 靠"双发酵篮+一站式全套"的套装组合做到月营收约 1.19 万美元,评论仅 96 条(约一年内)、评分 4.6,走的是白帽真实的路子,这就是小卖家可以复制的样本;OTOTO 则靠私模造型(女巫刮刀、小矮人刷)取胜,但其女巫刮刀 B0F38TQBSD 被标记为黑帽刷单(刷单预算约 3,228 美元),另一款老品 B0DP3CRV3S 一年评论量偏高(约 380 条以上),要警惕对手用刷单/激进营销抬高竞争门槛。结论是:这是一个利基、非饱和、且小卖家已被验证能白帽盈利的市场,可以进场;你的约 50 万元人民币(≈7 万美元)预算远高于单款约 2.25 万美元的建议启动预算,但务必额外预留私模、研发和品牌的投入(这部分不在启动预算内),并接受天花板有限的现实。大品牌若要进场,应盯着 OTOTO 的私模设计路线;小卖家则优先学 YONILL 的套装差异化打法,切勿跟进刷单。
每年发布的产品数量
Y轴是产品数量。X轴是时间段。每个时间段有2列,每列代表一种产品发布类型。列的顺序如下:新品, 在老品上发布新Sku
每月发布的产品数量
Y轴是产品数量。X轴是时间段。每个时间段有2列,每列代表一种产品发布类型。列的顺序如下:新品, 在老品上发布新Sku
#什么时候进入净利润率更高
不同时期入场的产品的利润率情况(年为间隔)
表头是利润率,第一列是不同的时间段。每个单元格包含在特定时间范围内发布且具有相应利润率的产品数量。只考虑有盈利且有活跃销售(3个月内销量超过100件)的产品。任何3个月内销量不足的产品都会被标记为'其它'。你会更希望看到,近一年/月入场的产品处于中高利润率,否则,很有可能是已经进入了恶性价格竞争。
时间/利润率 x < -10.0% -10.0% <= x < 0.0% 0.0% <= x < 10.0% 10.0% <= x < 20.0% 20.0% <= x < 30.0% 30.0% <= x < 40.0% x >= 40.0% other 2022 0 0 0 0 0 0 0 0 2023 0 0 0 0 0 0 0 0 2024 0 0 0 0 0 0 0 0 2025 0 0 0 1 0 0 0 0 2026 0 0 0 0 1 0 0 1 ≥ 10% 盈利< 10% 亏损无法识别不同时期入场的产品的利润率情况(月为间隔)
表头是利润率,第一列是不同的时间段。每个单元格包含在特定时间范围内发布且具有相应利润率的产品数量。只考虑有盈利且有活跃销售(3个月内销量超过100件)的产品。任何3个月内销量不足的产品都会被标记为'其它'。你会更希望看到,近一年/月入场的产品处于中高利润率,否则,很有可能是已经进入了恶性价格竞争。
时间/利润率 x < -10.0% -10.0% <= x < 0.0% 0.0% <= x < 10.0% 10.0% <= x < 20.0% 20.0% <= x < 30.0% 30.0% <= x < 40.0% x >= 40.0% other 2025/10 0 0 0 0 0 0 0 0 2025/11 0 0 0 0 0 0 0 0 2025/12 0 0 0 1 0 0 0 0 2026/1 0 0 0 0 0 0 0 0 2026/2 0 0 0 0 1 0 0 0 2026/3 0 0 0 0 0 0 0 1 2026/4 0 0 0 0 0 0 0 0 2026/5 0 0 0 0 0 0 0 0 2026/6 0 0 0 0 0 0 0 0 2026/7 0 0 0 0 0 0 0 0 2026/8 0 0 0 0 0 0 0 0 2026/9 0 0 0 0 0 0 0 0 ≥ 10% 盈利< 10% 亏损无法识别#案例分析
成功案例价格 (USD)$14.69新/老品老品 (2024-12-01)老品牌尺寸和重量18.3 x 7.0 x 4.4 cm, 70.00g盈利因素
成熟/知名品牌基于老ASIN来带起来的新品不同的外观设计设计与外观
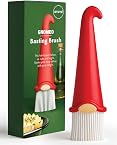
亮红色帽身搭配白色刷毛与木色小鼻,色彩醒目可爱,与市面常见的木柄/不锈钢毛刷形成强烈反差,货架辨识度高, 小矮人(Gnome)造型设计:红色尖顶帽即握柄、白色硅胶刷毛化作“胡须”,既是实用厨具又是桌面装饰摆件关键购买动机
可握住小矮人尖帽作为手柄精准涂抹,硅胶刷毛不掉毛、不刮伤锅具,且支持洗碗机清洗目标客户
面向喜爱趣味可爱厨房小物的女性消费者与烘焙/BBQ 爱好者,主打通话式“gnome 主题”节日送礼场景(母亲节、圣诞、生日礼品)早期投入
投资
近期月营收 (USD)$734.50过去 30 天售出 50 件 · 截至 2026年10月净利润率
海运21.84% / 24.13%旺季 / 非旺季铁运- / -旺季 / 非旺季空运18.70% / 20.99%旺季 / 非旺季销量及BSR表现
价格 (USD)$18.24新/老品新品 (2026-02-18)老品牌尺寸和重量25.5 x 8.2 x 4.7 cm, 300.00g盈利因素
成熟/知名品牌早期砸钱做营销推广(广告或甚至虚假评论)。差异化功能和特点不同的外观设计设计与外观
深紫色刮刀搭配金黄色刷头的撞色组合,营造巫术/哥特风格的专属配色, 整体造型为“骑扫帚的女巫”,采用完整的女巫角色剪影与流线披风造型,属于自有独占外观设计(私模)关键购买动机
二合一设计:硅胶刮刀与硅胶涂油刷合为一体,刷柄即女巫的扫帚,刮刀本体化作斗篷,一把工具同时满足涂抹酱汁与翻煎刮拌需求目标客户
精准锁定万圣节/女巫主题、哥特风厨房爱好者及“spooky gifts、witchy gifts”主题礼赠人群,而非普通烹饪工具买家早期投入
投资
近期月营收 (USD)$1,824.00过去 30 天售出 100 件 · 截至 2026年10月净利润率
海运18.68% / 21.14%旺季 / 非旺季铁运- / -旺季 / 非旺季空运10.59% / 13.05%旺季 / 非旺季销量及BSR表现
Loading samples... 67%