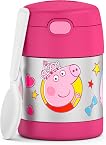
- 基准ASINB098RZ49QM
- 市场US
- 类目ID21613419011
- 报告分析产品
- 关键词kids food jar, insulated food jar kids, kids insulated food jar with spoon, toddler lunch food jar
- 价格范围-
- 可接受的最低净利润率10.00%
- 3个月可接受销售量(pcs)/ MOQ200
- 估计采购成本¥12.40系统估算
- 数据已更新2026-10-02
- 你的启动预算(单ASIN) (CNY)¥500,000.00
这个儿童不锈钢真空保温饭盒(带折叠勺)市场并没有被过度饱和或价格战毁掉——在售品牌只有4个、没有一个新品牌进场、近九成产品毛利健康地停在20%~40%;但它其实是一座被THERMOS用近4.8万条评论和迪士尼正版授权锁死的"围墙花园",小卖家几乎没有干净的成功先例,只有手握IP或强品牌资源的玩家才值得谨慎一试。
结构上看,全场只有THERMOS、Hydrapeak、Pawtong、JSCARES四个品牌,全部是深耕多年的老牌,新品牌数为零;近一年新品仅4款,且清一色是"老链接换新变体",没有一条是纯新店铺从零做起来的,竞争既不激烈也谈不上价格战。真正的护城河在头部——THERMOS一家就吃下31款盈利产品中的27款,月收入约57.9万美元、月销近2.9万件,评论量高达4.8万,还叠加迪士尼与尼克频道正版图案和私模。这里最值得记住的一条规律是:赚钱的是紧凑纯色款,亏钱的是大盒联名款——海军蓝约33.8%、青色约37.2%、黑色约38.9%(定价约20美元),而用了超大外盒的小猪佩奇款只剩3.3%、索尼克款4.5%,体积重把FBA和头程费直接顶穿。选型和包装,比图案本身更能决定生死。
唯一挤进成功名单的非THERMOS玩家是Pawtong,它靠12oz大容量、卡扣上提开盖、纯色无卡通、16.4美元定价做到月收入约8,200美元,思路清晰;但它本身也是2023年入场的老品牌,且一款新品约8个月就累积近2,400条评论(折合每年3,000条以上),明显属于刷单或激进投放的掠夺型对手,不能当作小卖家的可复制样板。回到预算:你50万人民币(约7万美元)投单款绰绰有余,同类新品前期投入约7,200美元(其中广告约935美元),但真正的门票是正版IP授权、开模和长期品牌建设,这些恰恰不在这笔预算里。因此结论很直接:大品牌若有IP或渠道优势,可对标THERMOS的"紧凑纯色10oz+约20美元"配方谨慎进场;纯小卖家在这里没有干净的成功路径,除非愿意走差异化并承担激进投放的风险,否则不建议贸然进入。
值得参考的产品方向


这些产品卖得好又赚钱。可以参考它们的设计和功能。
新入场品牌
对比
老品牌
绿色=好,红色=完蛋。新入场品牌看左边,老品牌看右边。
老品牌
#启动预算要求
Listing结论先行:你的50万人民币预算(约6.9万美元)投单款ASIN完全够用、甚至绰绰有余,但这个儿童保温饭盒类目至今没有任何一个真正的新品牌成功过——它更像一个被THERMOS把持的成熟小池塘,钱不是门槛,品牌与评论壁垒才是。
看数据说话。这个细分市场(儿童不锈钢真空保温饭盒,带按压盖+内置折叠勺)目前只有4个品牌:THERMOS、Hydrapeak、Pawtong、JSCARES,全部都是老品牌,新品牌数为零,与“过度饱和”的警报恰恰相反。整体盈利产品占比高达88.68%,售价集中在16–21美元,利润率大多落在20%–40%区间(21款在20%–30%、25款在30%–40%),连新上市产品也都保持20%以上毛利。这里不存在价格战,毛利空间是真实的——难点不在这。
但这一行成功的门槛几乎全靠品牌沉淀。近年新品几乎清一色是“在老链接上推新”,纯新店铺、纯新品牌从零成功的案例一个都没有。领头的THERMOS(如B0F8FM9H2H、B0F2BD48P8)坐拥27款盈利产品、4.7星评分与近4.9万条评论,再叠加迪士尼/尼克儿童授权IP和私模工艺,新来者要正面撼动它几乎不可能。唯一挤进成功名单的挑战者是Pawtong(B0GL7BBRG4、B0GL6Q66K8,同样是老品牌),它靠“12oz大容量+卡扣上提开盖+纯色无卡通+16.4美元低价”做出约23.7%毛利,但其主力款被标记为早期存在大量异常订单、8个月就攒下约2400条评论(折合每年3000+条,远超正常水平),这是刷单强推型的掠夺式对手,不是可照抄的小本经营样板。回到预算本身:50万人民币远超单款首期备货所需(采购+头程+FBA+私模+前期广告全部加上也用不完),但这笔钱不覆盖授权IP费用与长期品牌建设,而恰恰是这两样决定生死。若你是手握授权IP和品牌预算的大玩家,可以谨慎试水、对标THERMOS的IP化打法;纯小本卖家既无干净的成功标杆可循,又极可能被迫走激进推广才有机会,因此我不建议贸然进场。
采购+物流+早期广告预算 (USD)N/A了解启动预算谁的新品盈利了
老带新比例100.00%老品牌+新品成功率100.00%老品牌盈利的潜在认证CPC比如蓝牙要FCC,儿童用品要CPC
替代品- 直接参加学校食堂/校餐计划(购买学校热午餐),从根源上免去自带饭菜与购买保温食物罐的需求
- 复用家中已有的容器作为保温容器:玻璃罐、果酱罐、外卖塑料保鲜盒,搭配手边普通午餐袋即可,几乎零额外成本
- 改用普通保温午餐袋+冰袋的方案,专攻保冷场景,比真空不锈钢食物罐更便宜、更易获取、更轻便
- 调整餐食结构,改带无需保温的常温食物(三明治、卷饼、冷意面、水果、吸嘴辅食袋),让保温食物罐变得不必要
- 使用分格便当盒/保鲜盒(bento box):单价更低、无需预热或清洗保温夹层,开合更简单,小朋友更易操作
- 改用手头已有的普通保温杯/焖烧杯或成人保温饭盒充当替代,避免为儿童款单独付费
- 一次性隔热纸碗或发泡带盖餐盒:单价极低、免清洗,适合偶尔需要保温的场景
有替代品会影响你的风险
#各品牌投入
Listing这个市场(10盎司儿童真空保温餐罐,主打迪士尼等卡通图案与纯色款)表面像块肥肉——88.68%的产品都在赚钱,主流利润率落在20%~40%,完全不像打价格战的烂市;但它其实是一座"围墙花园":整份报告里没有任何一个新品牌进场,能赚钱的只有靠4.8万条评论筑起护城河的THERMOS,或者靠刷单冲量的玩家。先给结论:无论大品牌还是小卖家,这都算不上"大机会",最多是"有条件尝试"。
数据也印证了这一点。被当作核心样品的B098RZ49QM(THERMOS小猪佩奇联名款)就是典型反面教材:背着4.8万条评论的品牌光环,利润率却只有3.3%,同系列索尼克联名款也只有4.55%,败因不是图案不好卖,而是联名款用了又大又厚的彩盒(体积重达4 lb),把FBA配送费顶到7.24美元、头程3.85美元,利润被彻底吃光。真正赚钱的反而是最朴素的纯色紧凑款——海军蓝(B08NCNLL3Q)利润率33.84%、月销5000件,青色(B08NCPJSTX)37.22%,黑色(B08NWCSTWR)38.91%。换句话说,这个市场的赢法不是抢IP,而是把包装做紧凑、走纯色、靠品牌信用。大品牌要对标,就照THERMOS这条纯色10盎司线(如B08NCPJSTX),单品前期投入约7200美元(其中广告约935美元)。而"小卖家成功案例"这里根本不存在:唯一做到23.7%利润的Pawtong(B0GL7BBRG4)其实是2023年入场的老品牌,手握2398条评论且被标记有大量疑似刷单,属于需要警惕的"掠夺型对手",不是能照抄的小卖样本。
至于预算,你完全不是被钱卡住的:你约50万人民币(合7万美元左右)的预算,远高于这类单品3000~7000美元的前期投入,真正的门槛是品牌信用、正版IP授权和广告费(CPC)——钱能奏效的前提,是你手里已经有品牌认知或者IP资源。所以我的建议很直接:小卖家不要进场,这里没有可复制的真实小卖样本,硬闯基本要靠刷单这类灰色打法;大品牌或手握IP/家居品牌资源的玩家可以一试,直接套用"紧凑纯色10盎司+约20美元定价"的配方即可,但要准备好长期烧广告,并且绝对不要复刻那种大彩盒联名包装——连THERMOS自己都被它拖进了亏损。
盈利能力最强的老品牌THERMOS


#差异化
差异款常见款差异化:- 磨砂淡紫纯色,无卡通图案,简约风格与THERMOS系列卡通联名款形成鲜明差异
- |
- 12oz大容量,明显大于竞品主流10oz,满足更大份量需求
- |
- 卡扣式上拉开盖结构,儿童小手可独立开启,功能差异明显
- |
- 面向偏好简约无卡通餐具、需要大份量的幼儿家庭
老带新满足3个月销量要求 (pcs)白帽打法被判定为盈利销售与BSR
差异化:- 迪士尼《海洋奇缘》官方授权角色图案,IP粉丝吸引力强
- |
- 青柠绿罐身配蓝绿波浪撞色,色彩亮眼,辨识度高
- |
- 新品上市,与米奇、涂鸦等同类图案明显不同
- |
- 吸引希望孩子因喜爱角色而主动带饭的家长
老带新满足3个月销量要求 (pcs)白帽打法被判定为盈利销售与BSR
#净利润率对比:全部 vs 新品
Listing这个市场并不是过度饱和的价格战红海,而是一座由THERMOS用品牌力和正版IP授权筑起的护城河——利润确实健康,但几乎找不到一条属于小卖家的成功路径。
全市场只有4个品牌(THERMOS、Hydrapeak、Pawtong、JSCARES),近期没有任何新品牌进场,所以谈不上"新品牌涌入"式的过饱和;53款产品里有46款利润率稳在20%–40%,利润率低于10%的只有3款,价格战并不激烈,整体成功比例也有88.68%。但真正决定成败的是"品牌+IP"而不是产品本身:市场里仅有的4款新品全部是搭在旧listing上的变体,成功驱动几乎清一色是品牌力、旧listing权重、自有开模,以及迪士尼/尼克儿童频道的正版授权;THERMOS一家就吃下31款中的27款盈利产品,核心链接评论量超过4.8万,是压倒性的垄断者。更要注意的是,你选的核心款B098RZ49QM(小猪佩奇版)本身只有约3.3%的利润率——原因是授权款用了超大泡罩包装(11×8×6英寸),尺寸重把FBA配送费推到7.24美元、头程3.85美元,利润被吃干;反倒是纯色小包装款(如海军蓝版B08NCNLL3Q)稳在33%–38%。也就是说,越"看脸"的授权款,越是被挤压的那部分。唯一敢叫板的Pawtong靠12oz大容量、上提扣盖、纯色无图案和16美元低价做到约8200美元/月,但其中一款被标记为早期存在大量刷单/激进广告,说明"功能差异化+激进营销"缺一不可。
结论很直接:小卖家不建议进场,大品牌可谨慎考虑。这个市场没有出现任何一个真实的小卖家成功案例(0个新品牌),盈利靠的是正版IP授权、自有开模这类研发与品牌投入,而这些恰恰不在500k预算覆盖的"首批备货+物流+营销"范围内——预算够铺货,却买不来IP授权、开模和长期品牌建设。所以:小卖家不要进,除非愿意走功能差异化(更大容量、不同开盖方式、纯色设计)并承担激进投放的风险;大品牌若具备授权和开模能力,可以顺势进场,标杆就是THERMOS的变体矩阵(如B0F2BD48P8、B08NCNLL3Q),而非某个新锐小品牌。
盈利难度未知 - 新产品发布不足所有产品的利润率分布
所有产品的利润率分布情况,这里会包含所有产品。针对没有足够销量,缺少利润率数据的,或者才刚刚发售没有数据的产品,会归类到其它的行列当中。这个利润率分布包含了无法判断发售日期的产品。
x < -10.0%-10.0% <= x < 0.0%0.0% <= x < 10.0%10.0% <= x < 20.0%20.0% <= x < 30.0%30.0% <= x < 40.0%x >= 40.0%other新品的利润率分布
这是所有新发布的产品的利润率分布。有些产品没有足够的销售量,在过去3个月中没有超过200pcs,或者没有利润率数据,也可能是刚刚发售的情况下,可能会被视为'其它'。
x < -10.0%-10.0% <= x < 0.0%0.0% <= x < 10.0%10.0% <= x < 20.0%20.0% <= x < 30.0%30.0% <= x < 40.0%x >= 40.0%other#按净利润率排序
前 20 个盈利产品
按利润排名的最盈利产品。仅包含有正利润且活跃销售的产品,无论发布日期。
B08NCNLL3QTHERMOS2020-11-14是$20.445000件$102200.033.84%$34584.48B08NWCSTWRTHERMOS2020-12-01是$20.462000件$40920.038.91%$15921.98B08NCPJSTXTHERMOS2020-11-14是$20.832000件$41660.037.22%$15505.86 B08NCG2YPFTHERMOS2020-11-14是$19.42000件$38800.034.88%$13533.44
 B0BB3KD2JDHydrapeak2022-08-18是$19.163000件$57480.021.63%$12432.93
 B0CHXTQXFLPawtong2023-09-05是$16.413000件$49230.023.76%$11697.05
 B0CZ7VVV2TPawtong2024-03-28是$16.42000件$32800.023.5%$7708.0
 B0CHYGNXZGPawtong2023-09-05是$16.412000件$32820.023.25%$7630.65
 B0F2BBGX5STHERMOS2025-03-24是$21.24900件$19116.039.9%$7627.29
 B08NCW8366THERMOS2020-11-14是$20.051000件$20050.036.11%$7240.06
 B0968XBTFZTHERMOS2021-05-31是$20.8900件$18720.036.79%$6887.09
 B09WGZTWKQTHERMOS2022-03-24是$20.191000件$20190.033.13%$6688.95
 B091BF42J3THERMOS2021-03-29是$20.28900件$18252.036.59%$6678.41
 B08NCN1VZWTHERMOS2020-11-14是$18.781000件$18780.034.76%$6527.93
 B09JF7D1YYTHERMOS2021-10-13是$20.77800件$16616.036.7%$6098.08
 B0F2BD48P8THERMOS2025-03-24是$20.19700件$14133.036.06%$5096.36
 B0F2BDD2M5THERMOS2025-03-24是$20.71600件$12426.039.08%$4856.09
 B091BGM449THERMOS2021-03-29是$21.42600件$12852.037.72%$4847.78
 B09WG97NZSTHERMOS2022-03-24是$21.38600件$12828.037.38%$4795.11
 B09ZWGK3VFTHERMOS2024-08-21是$19.42600件$11652.035.08%$4087.53
前 20 个盈利新品
按利润排名的最盈利新品。仅包含新发布且有正利润和活跃销售的产品。
B0GL7BBRG4Pawtong2026-02-03是$16.4500件$8200.023.72%$1945.04 B0GL6Q66K8Pawtong2026-02-03是$16.39500件$8195.023.5%$1925.83
 B0GWGNWBGFTHERMOS2026-04-07是$19.9200件$3980.023.59%$938.89B0F8FM9H2HTHERMOS2025-12-16是$21.61100件$2161.031.73%$685.69
#新品进入后是否有抢占到市场
Listing这个儿童保温饭罐(带折叠勺)市场本身确实赚钱——样本里多数产品毛利在20%~40%,约89%的产品是盈利的——但它是一块被老品牌和IP授权牢牢把守的地盘,没有任何真正的新品牌跑出来;想进场,拼的不是低价,而是要么拿到迪士尼级别的授权图案(像THERMOS),要么用功能和容量做差异化再硬砸钱(像Pawtong)。
从结构上看,这个市场几乎没给新手留位置。分析覆盖的4个品牌——THERMOS、Pawtong、Hydrapeak、JSCARES——全部是老品牌,新品牌数量为0;而所有能盈利的新品清一色是"在旧链接上加新款",没有一个是纯新品牌从零做起来的链接。THERMOS靠迪士尼、尼克授权图案加多年品牌力,单品牌月销约2.8万件、月收入近58万美元,其新款毛利在20%~39%、月收入约2000~8000美元。更关键的是,你正在看的这款Peppa Pig(B098RZ49QM)其实是亏的,毛利只有3.28%,原因是包装体积大、物流加FBA费用把利润全吃掉了;同系列体积小的款式(如Navy款B08NCNLL3Q)才有34%~39%的毛利——也就是说,光是选型就能决定你赚还是亏,而你手上这个款恰好是反面教材。
唯一靠差异化杀出来的是Pawtong(2023年进场,现已被归为老品牌):12oz大容量、上提扣式开盖、无卡通印花、价格压到16.4美元,方向很清晰,但它的成功要素里明确带着"大额早期刷单或投放"的标签——赢家的评价量都远超正常水平(THERMOS近4.8万条,Pawtong一款新品上线约8个月就累积2397条,相当于每月约300条,基本可判定为刷单/激进推广的掠夺式打法)。所以结论很直接:大品牌有钱有品牌、愿意投IP授权或重金营销,可以进来搏一把;小商家想靠自然口碑合法立足,几乎没有干净的成功样本可复制,除非你也愿意走Pawtong那条"差异化+早期猛砸广告"的路。以你50万人民币(约7万美元)做单个ASIN是够的,但真正的门槛不是货源和物流,而是IP授权与早期营销的持续投入——进场前先把产品体积、差异化和预算想透,别拿一个注定只有3%毛利的款式去试水。
新产品成功率
盈利产品的比例是多少
盈利(未能识别发售日期)盈利(旧品)盈利(新品)盈利(在老品上发布新Sku)亏损的新品按品牌划分的盈利新品
不同品牌拥有的所有盈利新品的比例是多少
THERMOSPawtong暂无数据#什么时候进入成功率高
Listing结论先说:这是一个由 THERMOS 一家主导、高度成熟的儿童保温餐罐细分市场,过去一年多没有任何真正的新品牌进场,也谈不上价格战(新品利润率普遍在 21%~37%),但真正的护城河是品牌力加正版 IP 授权,小卖家切进去几乎没有干净的先例。整体判断是:大品牌可以带重投入谨慎试探,小卖家不建议贸然进入。
从市场结构看,能追踪到的品牌只有四个——THERMOS、Hydrapeak、Pawtong、JSCARES,新品牌数为零;近一年全部新动作只有 4 条,而且都是挂在老链接上的换图案/换款式,没有一条是全新独立产品。赢的两条路非常清楚:THERMOS 靠的是品牌沉淀 + 迪士尼/尼克儿童频道正版 IP 图案 + 私模(例如 Moana 款 B0F8FM9H2H,非旺季利润约 31.7%);而唯一的非 THERMOS 赢家 Pawtong 走的是硬件差异化——12oz 大容量、扣式上盖、无卡通简约外观(B0GL6Q66K8 / B0GL7BBRG4),但它的成功公式里明确带着早期大量刷单或猛砸广告的痕迹,账号累计评价已到 2397 条,早就不算小卖家。还值得一提的是,作为对标基准的那款 Peppa Pig 餐罐(B098RZ49QM)本身反而是亏损的,利润率只有 3.3%,原因是包装尺寸偏大、头程和 FBA 按体积重计费把利润吃掉了——这点对选品打包方式是很直接的提醒。
预算上,您的 50 万人民币(约 7 万美金)足够覆盖一个新品前几个月的采购、头程和推广(参考同类 THERMOS 新品早期投入约 7200 美金,其中广告约 935 美金),但覆盖不了 IP 授权费和长期品牌建设,而这两样恰恰是这个市场里最贵的门票。所以给您的关键判断是:这不是一个会被“过度饱和或价格战”劝退的市场,但它也绝不是小卖家的机会之地——想赢,要么有 THERMOS 那样的品牌与授权,要么学 Pawtong 用差异化硬件硬打,而后者已被验证需要靠刷单/猛砸广告开路。若您是有授权资源、能承担私模和品牌投入的大品牌,可以试探性进场;若您是小卖家,现阶段我建议先不要贸然进入,除非您已经握有独特的硬件创新或 IP 资源。
每年发布的产品数量
Y轴是产品数量。X轴是时间段。每个时间段有2列,每列代表一种产品发布类型。列的顺序如下:新品, 在老品上发布新Sku
每月发布的产品数量
Y轴是产品数量。X轴是时间段。每个时间段有2列,每列代表一种产品发布类型。列的顺序如下:新品, 在老品上发布新Sku
#什么时候进入净利润率更高
不同时期入场的产品的利润率情况(年为间隔)
表头是利润率,第一列是不同的时间段。每个单元格包含在特定时间范围内发布且具有相应利润率的产品数量。只考虑有盈利且有活跃销售(3个月内销量超过200件)的产品。任何3个月内销量不足的产品都会被标记为'其它'。你会更希望看到,近一年/月入场的产品处于中高利润率,否则,很有可能是已经进入了恶性价格竞争。
时间/利润率 x < -10.0% -10.0% <= x < 0.0% 0.0% <= x < 10.0% 10.0% <= x < 20.0% 20.0% <= x < 30.0% 30.0% <= x < 40.0% x >= 40.0% other 2022 0 0 0 0 0 0 0 0 2023 0 0 0 0 0 0 0 0 2024 0 0 0 0 0 0 0 0 2025 0 0 0 0 0 1 0 0 2026 0 0 0 0 3 0 0 0 ≥ 10% 盈利< 10% 亏损无法识别不同时期入场的产品的利润率情况(月为间隔)
表头是利润率,第一列是不同的时间段。每个单元格包含在特定时间范围内发布且具有相应利润率的产品数量。只考虑有盈利且有活跃销售(3个月内销量超过200件)的产品。任何3个月内销量不足的产品都会被标记为'其它'。你会更希望看到,近一年/月入场的产品处于中高利润率,否则,很有可能是已经进入了恶性价格竞争。
时间/利润率 x < -10.0% -10.0% <= x < 0.0% 0.0% <= x < 10.0% 10.0% <= x < 20.0% 20.0% <= x < 30.0% 30.0% <= x < 40.0% x >= 40.0% other 2025/10 0 0 0 0 0 0 0 0 2025/11 0 0 0 0 0 0 0 0 2025/12 0 0 0 0 0 1 0 0 2026/1 0 0 0 0 0 0 0 0 2026/2 0 0 0 0 2 0 0 0 2026/3 0 0 0 0 0 0 0 0 2026/4 0 0 0 0 1 0 0 0 2026/5 0 0 0 0 0 0 0 0 2026/6 0 0 0 0 0 0 0 0 2026/7 0 0 0 0 0 0 0 0 2026/8 0 0 0 0 0 0 0 0 2026/9 0 0 0 0 0 0 0 0 ≥ 10% 盈利< 10% 亏损无法识别#案例分析
成功案例 价格 (USD)$18.63新/老品老品 (2021-03-29)老品牌尺寸和重量13.2 x 8.8 x 8.6 cm, 249.00g
盈利因素
成熟/知名品牌基于老ASIN来带起来的新品设计与外观
主色调为紫色瓶身+紫色按压式按钮,在同系列变体中形成独立配色识别(与青蓝、粉、绿、蓝等其他配色区分), 瓶身使用迪士尼《冰雪奇缘2》授权角色插画(艾莎与火灵Bruni,搭配几何雪山背景),属IP授权图案,非通用卡通/几何纹样目标客户
偏好迪士尼《冰雪奇缘》IP的学龄前女童及其家长,属IP情怀驱动的细分人群(同功能下按图案IP选择)早期投入
投资
近期月营收 (USD)$7,452.00过去 30 天售出 400 件 · 截至 2026年10月净利润率
海运32.03% / 34.45%旺季 / 非旺季铁运- / -旺季 / 非旺季空运25.45% / 27.88%旺季 / 非旺季销量及BSR表现
 价格 (USD)$21.52新/老品老品 (2022-03-24)老品牌尺寸和重量18.0 x 12.8 x 12.0 cm, 204.00g
盈利因素
成熟/知名品牌基于老ASIN来带起来的新品设计与外观
正版迪士尼《米奇》授权卡通图案,与同系列其他变体(Moana、Frozen 2、Cool Caticorns、Sketchbook、Robot Doodles)图案完全不同,靠 IP 形象吸引学龄前儿童目标客户
3–6 岁学龄前儿童及其家长(米奇粉丝人群),用于幼儿园/学校带饭与冷热辅食场景早期投入
投资
近期月营收 (USD)$4,304.00过去 30 天售出 200 件 · 截至 2026年10月净利润率
海运27.29% / 30.89%旺季 / 非旺季铁运- / -旺季 / 非旺季空运16.76% / 20.35%旺季 / 非旺季销量及BSR表现
Loading samples... 25%